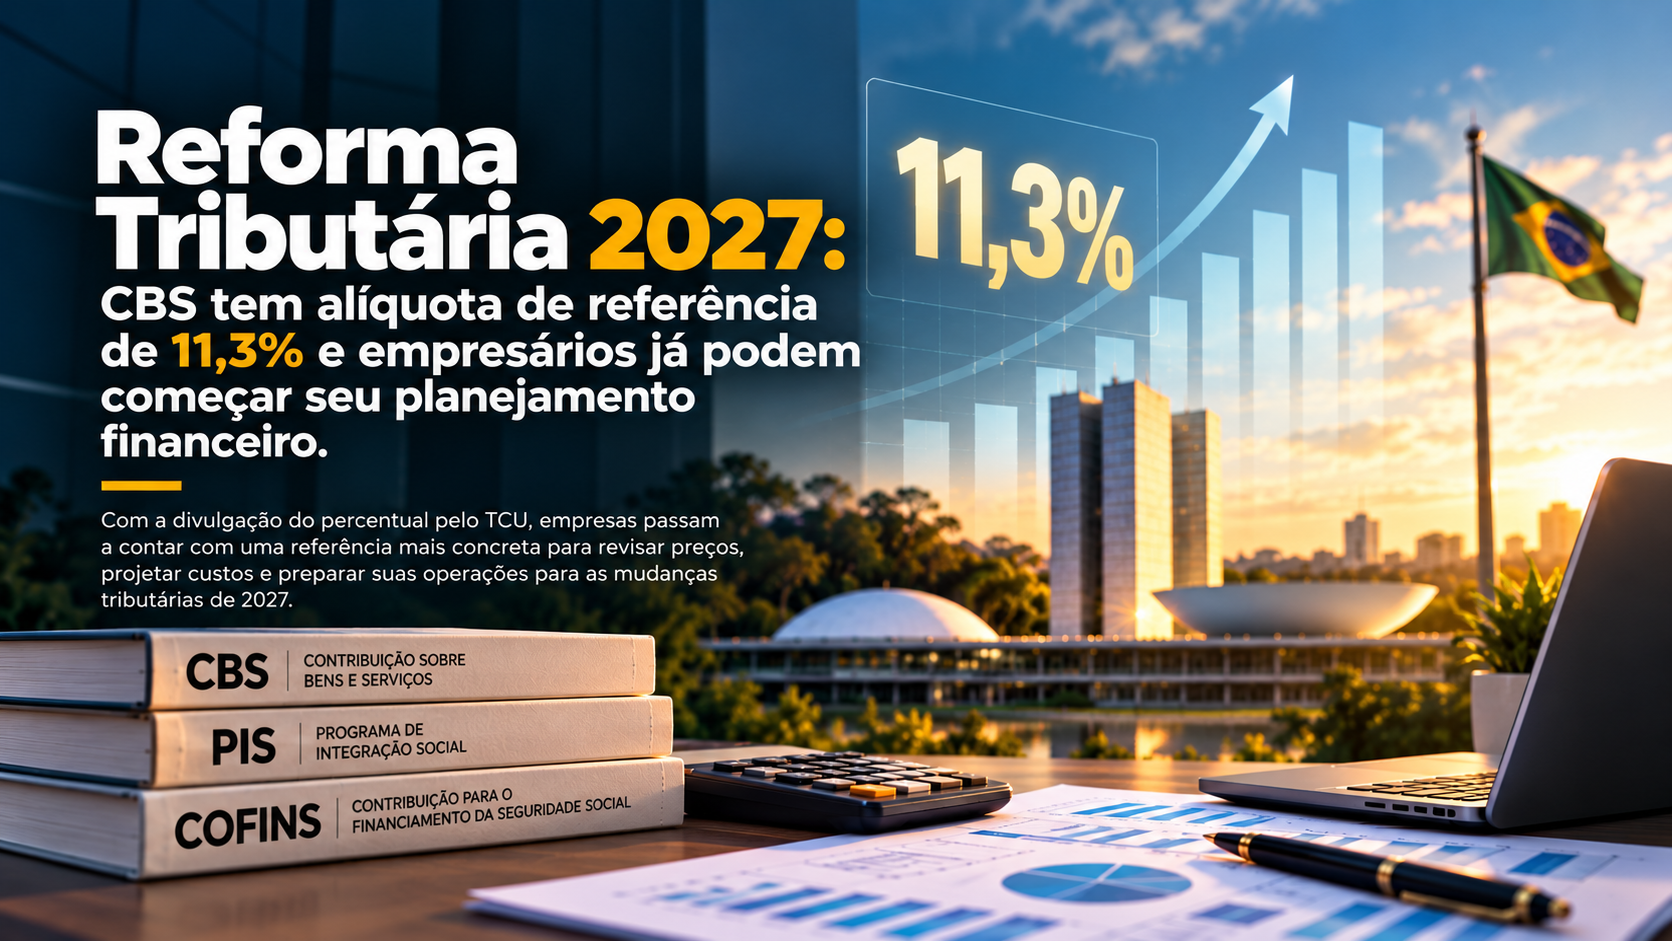

Reforma Tributária 2027: CBS tem alíquota de referência de 11,3% e empresários já podem começar seu planejamento financeiro.
Com a divulgação do percentual pelo TCU, empresas passam a contar com uma referência mais concreta para revisar preços, projetar custos e preparar suas operações para as mudanças tributárias de 2027.
A Reforma Tributária brasileira acaba de alcançar uma etapa importante. Nesta quarta-feira, 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS) para 2027, estabelecida em 11,3%.
O percentual exato calculado foi de 11,3468%, posteriormente arredondado conforme a legislação. A CBS será responsável por substituir o PIS e a Cofins a partir de janeiro de 2027, dentro da transição para o novo sistema tributário brasileiro.
A proposta agora segue para o Senado Federal, responsável pela fixação da alíquota de referência até 15 de dezembro de 2026.
Embora a decisão final ainda esteja pendente, a aprovação do cálculo pelo TCU representa um avanço significativo para o planejamento empresarial.
Com uma referência oficial definida tecnicamente, empresários já conseguem elaborar projeções financeiras mais consistentes e avaliar os possíveis impactos da reforma sobre seus negócios.
O que significa a nova alíquota de 11,3% da CBS?
A Contribuição sobre Bens e Serviços integra o novo modelo de tributação sobre o consumo estabelecido pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
O objetivo é substituir parte dos tributos atuais por um sistema de tributação mais integrado, com regras de não cumulatividade e aproveitamento de créditos tributários.
A CBS será um tributo federal e funcionará juntamente com o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal.
A estrutura terá três componentes principais:
- CBS: tributo federal que substituirá principalmente o PIS e a Cofins.
- IBS: tributo estadual e municipal que substituirá gradualmente o ICMS e o ISS.
- Imposto Seletivo: incidente sobre determinados bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme a regulamentação.
Um ponto importante é que os 11,3% anunciados representam a alíquota de referência da CBS, e não a tributação total sobre o consumo.
Além disso, a legislação prevê que, em 2027 e 2028, a alíquota da CBS seja reduzida em 0,1 ponto percentual, enquanto o IBS terá cobrança transitória de 0,1%.
Portanto, caso a referência de 11,3% seja mantida pelo Senado e adotada como alíquota padrão, a CBS terá, em regra, percentual de 11,2% nesse período, observadas as demais disposições legais.
A tributação efetiva de cada empresa dependerá de seu regime tributário, das operações realizadas, dos benefícios aplicáveis e dos créditos que puder aproveitar.
Por que o percentual divulgado merece atenção dos empresários?
Durante a preparação da Reforma Tributária, diferentes estudos apresentaram estimativas para a alíquota da CBS.
Uma das referências anteriores, divulgada pelo Comitê Gestor do IBS, apontava para uma CBS de aproximadamente 9,21%.
O cálculo aprovado pelo TCU ficou acima dessa projeção, alcançando 11,3%.
Isso representa uma diferença de 2,09 pontos percentuais entre as referências, o que reforça a necessidade de atualizar as projeções que estavam sendo utilizadas pelas empresas.
Contudo, a diferença entre as estimativas não significa automaticamente que todos os negócios terão aumento equivalente de impostos.
O novo modelo considera mecanismos de aproveitamento de créditos, reduções de alíquotas, regimes diferenciados e regras específicas para determinados segmentos.
O impacto financeiro deve ser avaliado individualmente, considerando a atividade empresarial, a estrutura de custos e o enquadramento tributário.
Agora é possível planejar o financeiro de 2027 com mais segurança?
Sim. A divulgação da alíquota de referência permite trabalhar com parâmetros mais concretos, ainda que o percentual definitivo dependa da conclusão do processo legislativo.
Até então, muitos empresários estavam elaborando seus orçamentos com base em estimativas que poderiam sofrer alterações relevantes.
Com o novo cálculo, é possível atualizar simulações e começar a construir um orçamento empresarial mais próximo do cenário esperado para o próximo ano.
Entre as decisões que podem ser antecipadas estão:
1. Revisão da precificação de produtos e serviços.
Avaliar a composição atual dos preços, os tributos envolvidos, as margens de contribuição e o possível impacto das novas regras na rentabilidade das operações.
2. Projeção do fluxo de caixa para 2027.
Estimar entradas, saídas, obrigações tributárias, necessidade de capital de giro e disponibilidade financeira para sustentar as atividades da empresa.
3. Análise de custos e fornecedores.
Identificar como as novas regras de aproveitamento de créditos poderão afetar as compras, os contratos e a composição dos custos operacionais.
4. Construção de cenários financeiros.
Elaborar pelo menos três cenários, considerando diferentes níveis de faturamento, custos, despesas e impactos tributários, permitindo decisões mais seguras.
5. Revisão de contratos e planejamento comercial.
Avaliar contratos de longo prazo, cláusulas de reajuste e políticas comerciais para identificar necessidades de adaptação à nova realidade tributária.
O empresário que começar esse trabalho ainda em 2026 terá mais condições de reconhecer possíveis desequilíbrios antes que eles comprometam o caixa do negócio.
E as empresas do Simples Nacional? O que muda?
As empresas enquadradas no Simples Nacional também precisam acompanhar a transição tributária.
A legislação permite que essas empresas mantenham o recolhimento da CBS e do IBS dentro do Documento de Arrecadação do Simples Nacional (DAS) ou, mediante opção, adotem o regime regular de apuração desses dois tributos, preservando o Simples para os demais tributos abrangidos.
Essa segunda alternativa é conhecida como modelo híbrido e pode ser relevante especialmente para negócios que atendem outras empresas e precisam avaliar a competitividade relacionada aos créditos tributários.
Atenção ao prazo: segundo a Receita Federal, a opção pelo regime regular de CBS e IBS para o primeiro semestre de 2027 pode ser realizada até 30 de outubro de 2026.
A escolha precisa ser analisada com o contador, considerando as características de cada operação, a composição da carteira de clientes e os impactos financeiros da mudança.
A alíquota de referência de 11,3% não deve ser aplicada indiscriminadamente ao faturamento das empresas do Simples Nacional.
Checklist empresarial: como preparar sua empresa para 2027.
O Vibra Instituto reuniu algumas medidas práticas que podem ajudar empresários e gestores a estruturar o planejamento do próximo ano.
- 1. Revise o enquadramento tributário. Avalie com sua contabilidade o regime atual e as alternativas legalmente disponíveis para 2027.
- 2. Atualize as projeções financeiras. Considere a referência divulgada pelo TCU e simule os possíveis impactos de sua aplicação às operações da empresa.
- 3. Recalcule a precificação. Revise preços, margens de contribuição, custos e despesas para preservar a sustentabilidade financeira do negócio.
- 4. Organize os documentos fiscais. Confira cadastros de produtos e serviços, emissão de notas, fornecedores e informações necessárias à apuração tributária.
- 5. Avalie os créditos tributários. Identifique, com apoio técnico, quais operações poderão gerar créditos e quais controles serão necessários.
- 6. Atualize os sistemas de gestão. Verifique se o ERP, sistema financeiro, emissor fiscal e demais ferramentas estarão preparados para as novas exigências.
- 7. Estruture o orçamento anual. Projete faturamento, despesas, investimentos, fluxo de caixa e necessidade de capital de giro para 2027.
- 8. Defina responsáveis e prazos. Organize um cronograma de adequação com participação da contabilidade, financeiro, comercial e gestão.
Essas ações contribuem para reduzir improvisações, melhorar a qualidade das informações e fortalecer a capacidade de decisão dos gestores.
Vale destacar que o planejamento tributário deve ser construído em conjunto com profissionais habilitados, considerando a legislação vigente e as particularidades de cada atividade econômica.
O papel da gestão empresarial diante da Reforma Tributária.
A transição tributária também evidencia a importância de empresas possuírem processos organizados, controles financeiros confiáveis e ferramentas tecnológicas adequadas.
Uma empresa que desconhece seus custos reais, apresenta inconsistências cadastrais ou não acompanha seus resultados financeiros encontra maiores dificuldades para mensurar os impactos das mudanças.
No Vibra Instituto, trabalhamos com empresas que buscam justamente estruturar esses pilares por meio de consultoria empresarial, organização de processos, planejamento financeiro e implementação de soluções tecnológicas.
Nossa atuação busca transformar informações em decisões gerenciais, permitindo que empresários acompanhem melhor seus resultados e desenvolvam estratégias sustentáveis de crescimento.
Com o avanço da Reforma Tributária, essa integração entre gestão, contabilidade e tecnologia se torna ainda mais importante.
O momento é oportuno para revisar o planejamento de 2027, organizar os processos internos e preparar a empresa para operar com maior previsibilidade.
Growth Leaders: um encontro para empresários que querem crescer com estratégia.
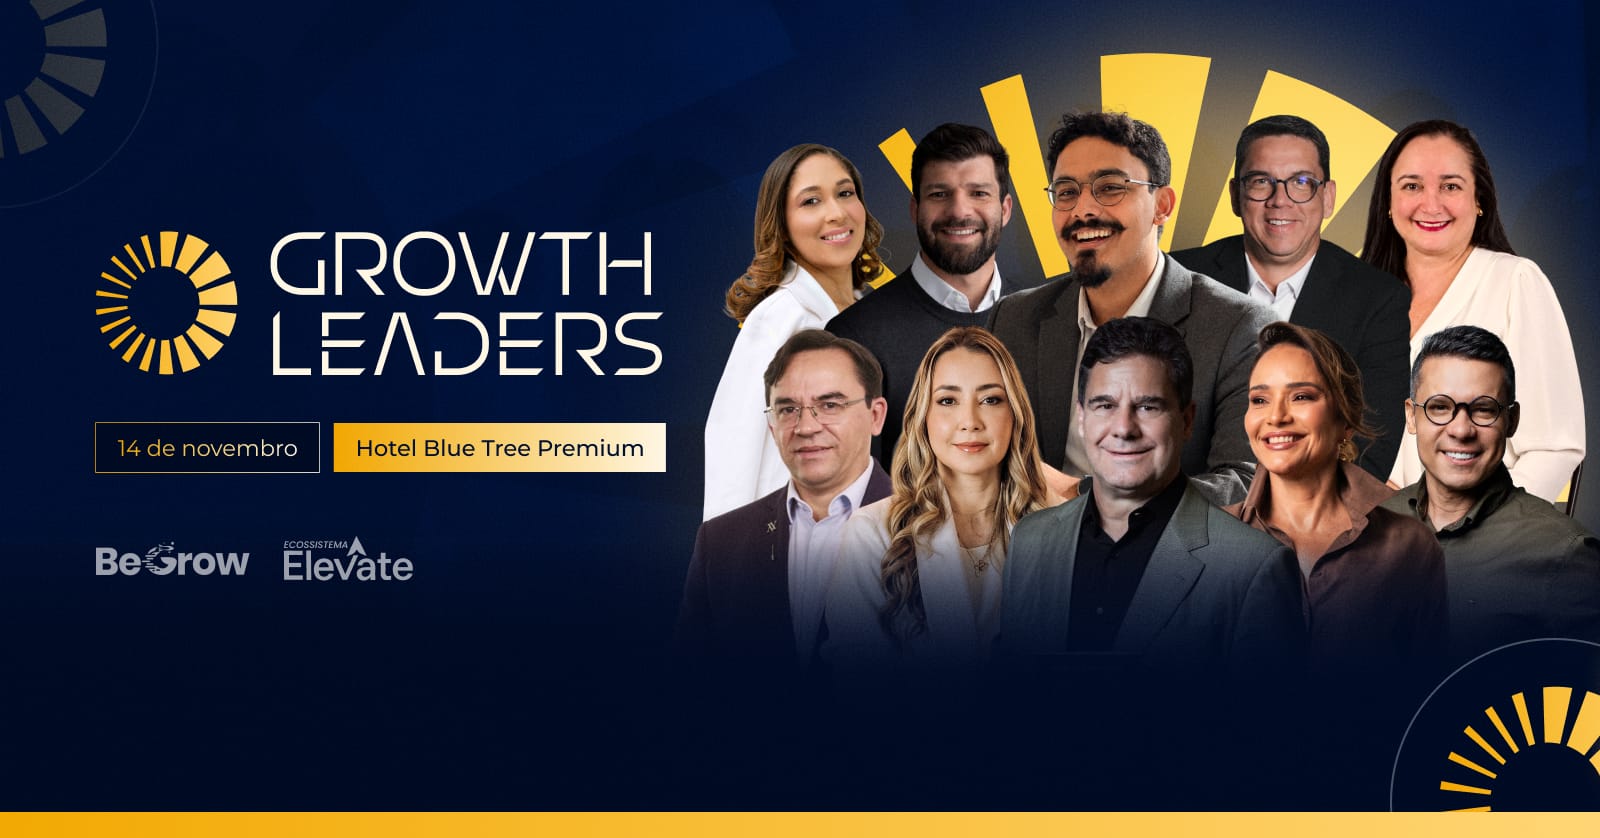
O cenário econômico e tributário reforça a importância de empresários estarem próximos de conhecimento atualizado, ferramentas de gestão e conexões que possam contribuir para o desenvolvimento dos seus negócios.
Pensando nisso, o Vibra Instituto convida empresários, gestores e líderes a participarem do Growth Leaders, que acontecerá no dia 14 de novembro de 2026, em São Luís, no Hotel Blue Tree Premium.
O evento reunirá conteúdos e experiências voltados a crescimento empresarial, estratégia, marketing, vendas, tecnologia, inteligência artificial e gestão.
A proposta é proporcionar um ambiente em que os participantes possam identificar desafios reais de suas empresas, conhecer soluções e construir conexões estratégicas.
Informações do evento:
- Data: 14 de novembro de 2026.
- Horário: das 9h às 18h.
- Local: Hotel Blue Tree Premium, São Luís, Maranhão.
- Cupom exclusivo do Vibra Instituto: VIBRAINSTITUTO15.
- Benefício: 15% de desconto na aquisição do ingresso.
Acesse o site oficial, conheça a programação e garanta sua participação.
CONHEÇA O GROWTH LEADERS E GARANTA SEU INGRESSO.
Antes do evento, participe da nossa live fechada e gratuita no dia 30 de outubro.
Para quem deseja começar a organizar suas estratégias ainda neste mês, o Vibra Instituto também realizará uma live privada no dia 30 de outubro de 2026, pela plataforma Google Meet, mediante inscrição prévia.
Nesse encontro, vamos compartilhar orientações práticas sobre temas importantes para empresários, como:
- Presença digital e posicionamento da empresa no Google.
- Desenvolvimento de sites profissionais com possibilidade de subsídio de até 70%, conforme critérios do programa.
- Estratégias de SEO, reputação digital e geração de oportunidades comerciais.
- Integração entre sites, WhatsApp e CRM para automatizar processos comerciais.
- Organização financeira, cenário econômico e aspectos relacionados à renda fixa.
A participação será gratuita, com acesso destinado às pessoas previamente inscritas.
ACESSAR A PÁGINA DA LIVE DO VIBRA.
Faça parte da Comunidade Vibra e mantenha sua empresa atualizada.
Além dos encontros e conteúdos, o Vibra Instituto mantém uma comunidade voltada à conexão entre empresários, gestores, especialistas e profissionais interessados em desenvolvimento empresarial.
Por meio da Comunidade Vibra, compartilhamos informações relevantes, oportunidades, eventos, conteúdos e iniciativas que contribuem para o fortalecimento dos negócios.
É um espaço para acompanhar novidades, trocar experiências e ampliar o relacionamento com outros profissionais do ecossistema empresarial.
CONHEÇA E PARTICIPE DA COMUNIDADE VIBRA.
Considerações finais: 2027 começa a ser construído agora.
A aprovação da alíquota de referência da CBS em 11,3% pelo TCU representa um avanço importante na definição das regras tributárias que passarão a orientar as empresas em 2027.
Ainda existem etapas regulatórias e decisões a serem acompanhadas. Entretanto, as informações disponíveis já permitem iniciar projeções, revisar estruturas de custos e identificar necessidades de adequação.
Para os empresários, o próximo passo é utilizar esses dados na construção de um planejamento financeiro consistente, acompanhado de uma estratégia de gestão adequada à realidade do negócio.
Empresas que conhecem seus números, acompanham as mudanças e planejam suas decisões conseguem se preparar melhor para enfrentar cenários econômicos complexos.
O Vibra Instituto segue acompanhando a evolução da Reforma Tributária e contribuindo com informações, orientações gerenciais e soluções para apoiar o desenvolvimento das empresas.
Quer preparar sua empresa para 2027? Conheça as soluções do Vibra Instituto.
Fontes e referências.
O Globo: TCU propõe alíquota de referência de 11,3% para CBS em 2027.
Tribunal de Contas da União: Cálculo da alíquota de referência da CBS para 2027.
Receita Federal: Entenda a Reforma Tributária do Consumo.
Receita Federal: Simples Nacional 2027 e novos prazos de opção.
Emenda Constitucional nº 132/2023.
Lei Complementar nº 214/2025.
Deixe um comentário